

2026/10/26 1:39:00
特朗普再次警告对伊朗发动军事行动后,布伦特原油周线大涨6%,但这并未明显提振美元。黄金周线收盘失守4000美元。
本周焦点
① 美联储本周或维持利率不变,关注美国通胀和GDP数据
② 欧洲和日本央行本周或按兵不动,新西兰和加拿大则有望加息
③ 美国科技和能源巨头财报本周密集出炉
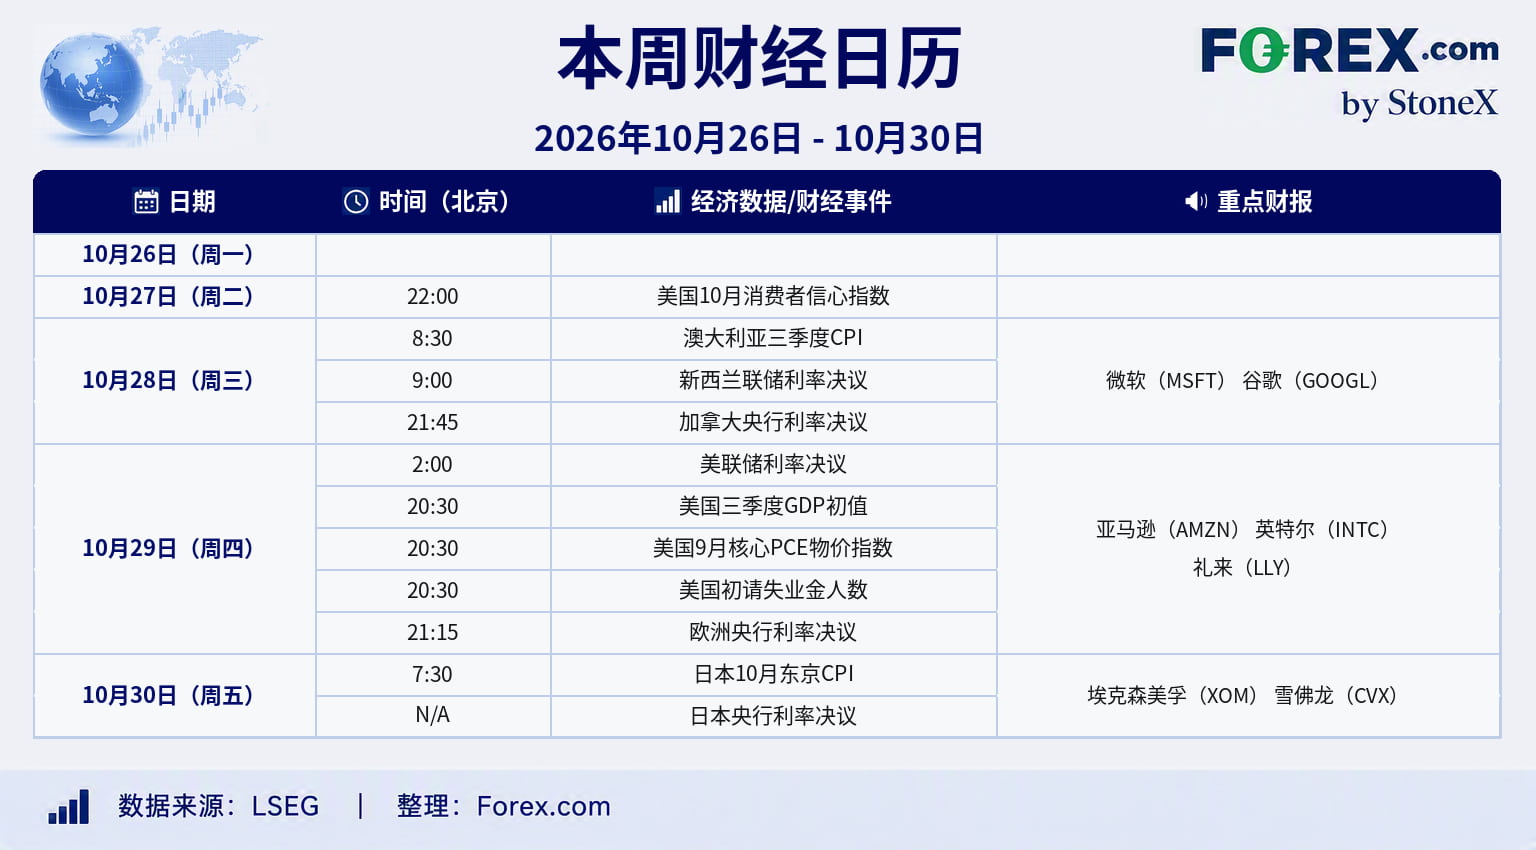
本周财经日历较为繁忙,重头戏无疑是以美联储为首的各大央行利率决议。经济数据方面,美国的PCE物价指数和三季度GDP同样值得关注。与此同时,美国科技和能源巨头财报本周将密集出炉,市场情绪将继续接受考验。
焦点一:美联储10月会议或按兵不动 关注通胀和GDP数据
美联储将于北京时间10月29日02:00公布利率决议。利率市场对本周加息的概率押注降至10%左右,不过12月加息的概率仍维持在80%左右。
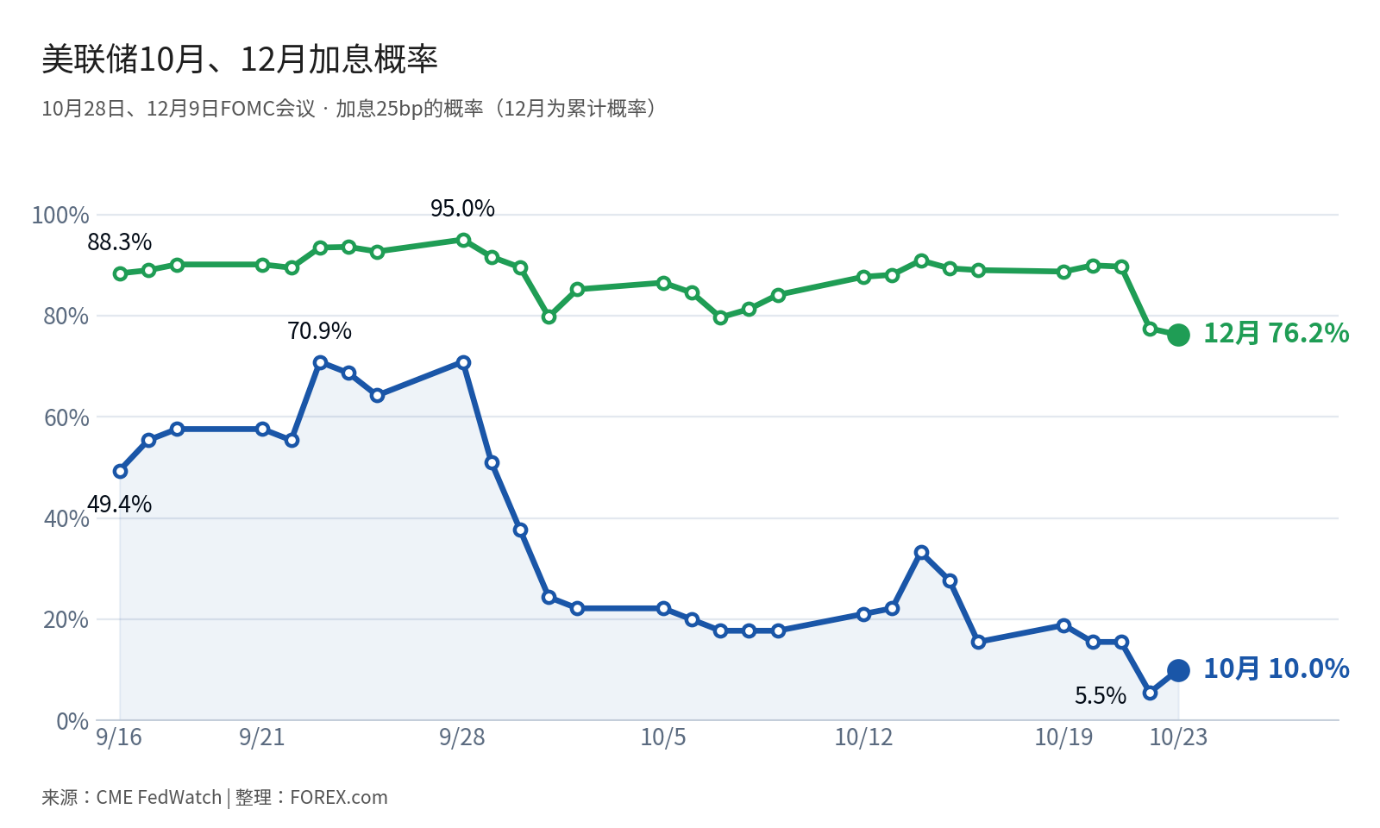
和过去几次会议一样,美联储主席沃什或许不会向市场提供前瞻指引,投资者只能从经济数据中寻找更多线索,如利率决议当天晚上公布美国9月PCE物价指数和三季度GDP。高于预期的通胀和经济增速或提升年底前加息的概率并对美元构成利好。
焦点二:主要央行连番登场 新西兰和加拿大央行有望加息
除了美联储之外,新西兰、加拿大、欧洲和日本等主要央行本周将先后公布利率决议。
考虑到欧洲(尤其是法国)内部目前的经济和政治环境,欧洲央行(周四)大概率维持利率不变,下次加息被推迟至明年年初的可能性正在升高,这对欧元来说恐难以构成支撑。
从利率市场定价来看,日本央行(周五)维持利率不变几乎板上钉钉。央行对未来的加息节奏持何种态度是本次会议的焦点,此前日元连续两周走高。
不过市场普遍预期新西兰和加拿大央行本周(周三)都将加息25个基点,纽元和加元已经连续两周走强。若央行此次没有传递更鹰派的信号,涨幅的延续性或被打上问号。
焦点三:科技和能源巨头财报
美联储若暂停加息有望减轻科技股的压力,后者过去两周遭到集中抛售。市场对AI交易前景的态度出现了分化。纳斯达克指数10月初以来累计从历史高点回撤超7%,而同期的道琼斯指数则上涨约3%。
本周约三分之一的标普500成分股将公布季度业绩,其中包括七巨头中的微软、谷歌(周三盘后)和亚马逊(周四盘后),这三家“超大规模云服务商”的资本支出和现金流或继续主导市场情绪和资金流向。作为参考,上周META财报显示三季度现金流转负后,股价单周重挫9.4%。
此外,埃克森美孚和雪佛龙等能源巨头将于周五公布财报。在标普500的11个行业指数中,能源板块今年涨幅居首,且三季度盈利的同比增速有望达到121%(FactSet),再加之当前地缘局势仍在推动油价上行,这使得能源板块成为对冲AI交易降温风险的选项之一。
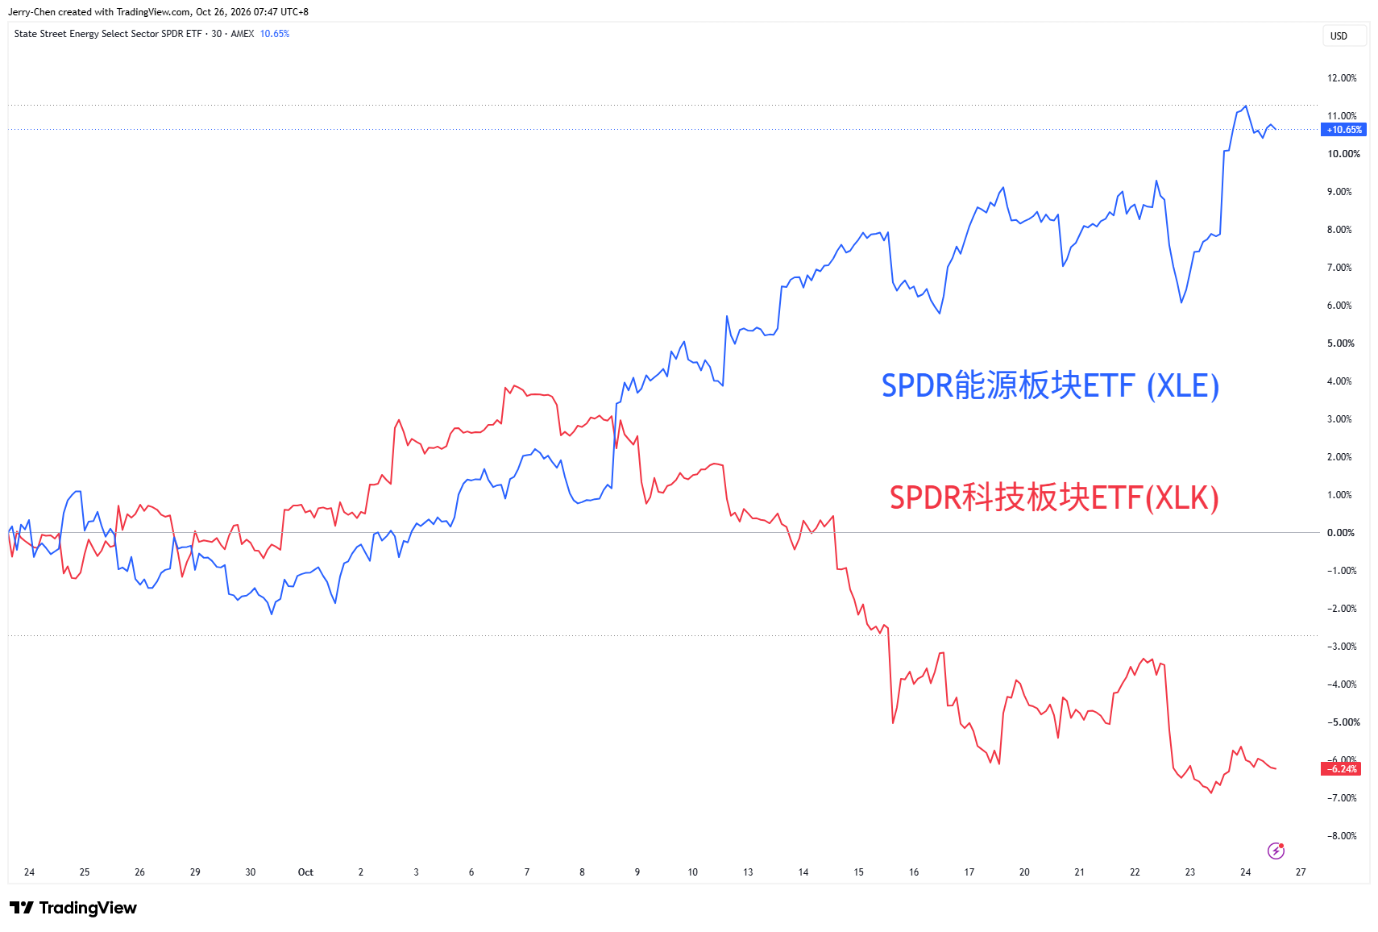
图:10月至今标普能源和科技板块走势对比 来源:TradingView
交易观察 – XAUUSD 4H
黄金上周下挫4%失守4000美元整数关口,过去五周中有四周收低。
从周线和日线周期来看,RSI指标尚未接近超卖区域,目前阻力最小的方向仍是下行。下方的关键支撑为前低3900-3950美元区域。
4小时周期上,RSI进入超卖区域,但下行动能较强,因此还需要耐心等待止跌修正的信号,如短线背离。
但在大周期出现明确止跌迹象之前,小周期上的反弹力度和空间或非常有限。上行方向,4035一线是初步目标,而4075美元附近的前期支撑位已转化为关键阻力位,若无法重新站上该水平,金价或持续承压。
黄金的一周隐含波动率升至22%左右,暗示金价在即将到来的央行超级周中将有较大的市场波动。
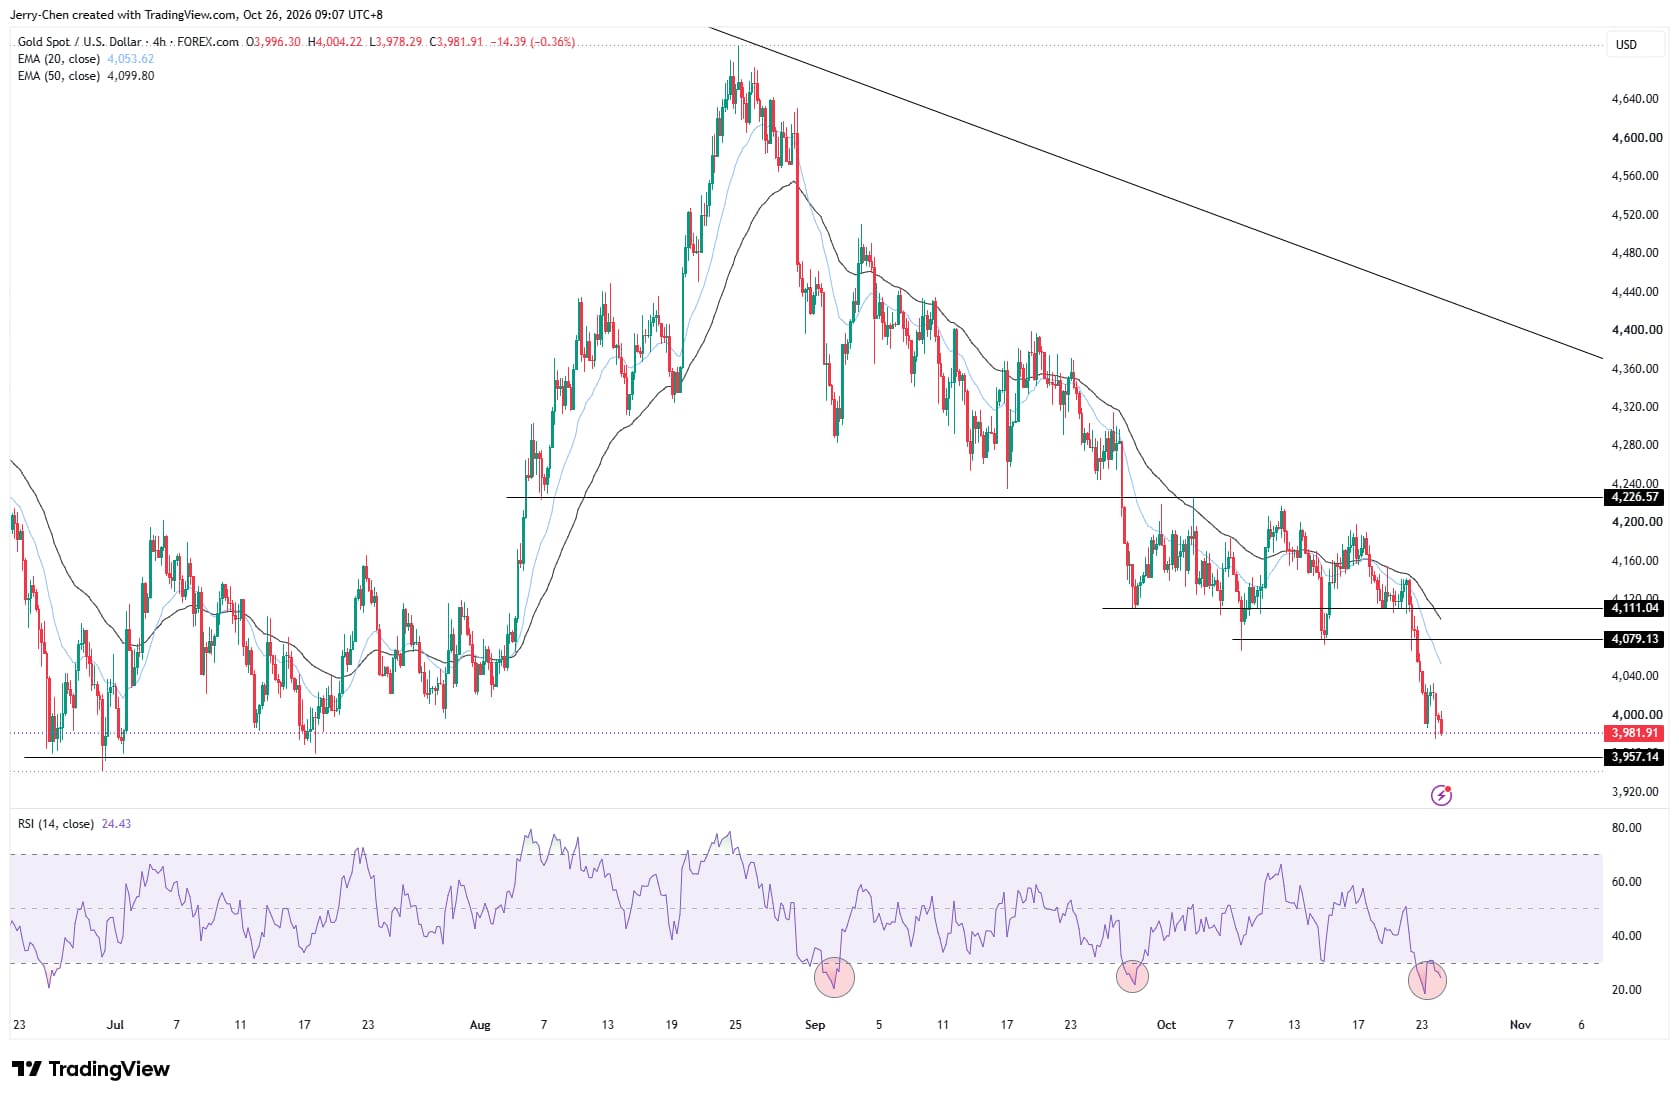
图:XAUUSD 4小时 来源:TradingView,FOREX.com